L’exonération des plus-values des petites entreprises
Les petites entreprises relevant de l’impôt sur le revenu peuvent, sous conditions, bénéficier d’une exonération, totale ou partielle, des plus-values de cession d’éléments d’actifs réalisées en cours ou en fin d’exploitation (article 151 septies du CGI).
Devez-vous moduler votre avance de crédits d’impôt de 2027 ?
Lorsqu’ils y ont intérêt, les contribuables peuvent, jusqu’au 10 décembre prochain, réduire, voire supprimer, l’avance de crédits et réductions d’impôt sur le revenu susceptible de leur être versée en janvier 2027.
Vers une nouvelle aide fiscale pour les entreprises après les incendies de l’été 2026
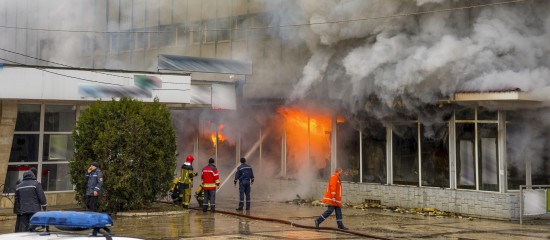
Le projet de loi de finances pour 2027 prévoit des dégrèvements d’impôts locaux au titre de 2026 en faveur des entreprises touchées par les incendies de l’été dernier et ayant subi une baisse de leur chiffre d’affaires.
L’exonération des plus-values de cession d’une PME
Les plus-values réalisées lors de la transmission d’une entreprise dont le prix n’excède pas 1 M€ peuvent, sur option, être exonérées totalement ou partiellement.
Des dégrèvements d’impôts locaux après les incendies
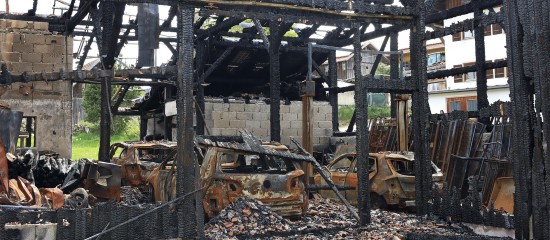
À la suite des récents incendies en Gironde, dans les Landes et le Var, la Direction générale des Finances publiques procèdera au dégrèvement de divers impôts locaux (taxe foncière, CFE…) afin de soutenir particuliers et entreprises sinistrés.
Un crédit d’impôt pour le droit au répit des proches aidants d’enfants malades
Les prestations de suppléance d’un parent proche aidant d’un enfant gravement malade ou handicapé, fournies dans une résidence temporaire de vacances, peuvent désormais ouvrir droit au crédit d’impôt services à la personne.
Remboursement de la créance de CIR : au choix de l’entreprise
Le Conseil d’État vient de confirmer que le droit au remboursement immédiat de la créance de crédit d’impôt recherche (CIR) dont bénéficient les PME constitue une simple faculté.
Remaniement de l’obligation déclarative pour le mécénat d’entreprise
À compter du 1 janvier 2027, l’obligation pour les entreprises de déclarer à l’administration fiscale leurs dons de plus de 10 000 € au titre du mécénat sera supprimée. En revanche, elles devront mentionner des informations relatives à leurs dons ouvrant droit à la réduction d’impôt mécénat dans leur rapport de gestion.
Le nouveau régime d’exonération fiscale des QPPV
Depuis le 1 janvier 2026, les zones franches urbaines-territoires entrepreneurs (ZFU-TE) ont laissé place aux seuls quartiers prioritaires de politique de la ville (QPPV) dont le dispositif d’exonération fiscale a été remanié.
Des aides aux entreprises pour l’achat de véhicules et matériels électriques
Le gouvernement a dévoilé son « plan d’électrification des usages » dont certaines mesures visent, sous réserve de publication des arrêtés, à renforcer les aides à destination des entreprises pour l’achat de leurs véhicules et matériels électriques.