Demande de versement anticipé du salaire
L’un de nos salariés nous demande de lui verser son salaire de manière anticipée. Sommes-nous obligés d’accepter cette demande et, dans l’affirmative, quel montant sommes-nous autorisés à lui régler ?
Les avantages du nouveau statut de JEII
Le statut de jeune entreprise d’innovation à impact (JEII) créé par la loi de finances pour 2026 offre des avantages fiscaux et sociaux.
Si votre conjoint collabore à votre activité depuis plus de 5 ans…
Le conjoint du chef d’entreprise qui a la qualité de collaborateur doit, au bout de 5 ans, opter pour le statut de salarié ou d’associé.
Les retards de paiement en baisse au 1 semestre 2026
Selon Altares, les retards de paiement entre entreprises ont baissé au 1 semestre 2026 pour s’établir à 12,3 jours.
Cotisation chômage-intempéries pour la campagne 2026-2027
Pour la campagne 2026-2027, le taux de la cotisation chômage-intempéries reste fixé à 0,68 % pour les entreprises de gros œuvre et à 0,13 % pour les autres entreprises.
Loi d’urgence agricole : les principales mesures
Adoptée cet été, la loi d’urgence pour la protection et la souveraineté agricoles contient un grand nombre de mesures destinées notamment à renforcer la compétitivité des exploitations agricoles, à simplifier certaines contraintes administratives et à mieux protéger les agriculteurs contre la concurrence déloyale.
Soutien aux associations : mécénat ou parrainage ?
Les opérations de mécénat et de parrainage effectuées par les entreprises au profit des associations obéissent à des règles fiscales distinctes.
Coup d’arrêt pour la mutualisation des plafonds de déduction du PER
Suite à la loi de finances pour 2026, l’administration fiscale a durci sa doctrine. Désormais, la mutualisation des plafonds de déduction du PER cesse dès qu’un conjoint atteint 70 ans. Une restriction inattendue qui interroge…
Vente en liquidation
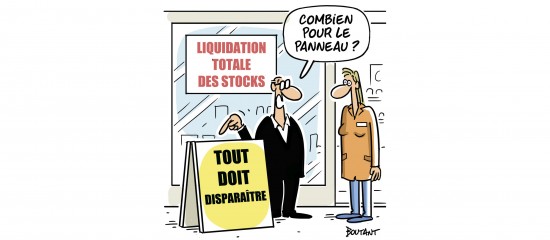
L’obligation de déclarer au préalable les ventes en liquidation a été supprimée par la loi de simplification de la vie […]
Gare au formalisme dans la gestion des provisions !
La Cour administrative d’appel de Paris a estimé que le défaut de mention des reprises de provisions sur le tableau n° 2056 joint à la déclaration de résultats peut être sanctionné par une amende.